Dos beneficios, dos fórmulas distintas
La gratificación y la CTS se confunden con frecuencia porque ambas llegan dos veces al año y ambas equivalen "más o menos a un sueldo". Pero son cosas distintas: la gratificación es dinero que entra a tu cuenta y puedes gastar; la CTS es un depósito de respaldo para cuando dejes de trabajar, con reglas propias sobre cuánto puedes retirar.
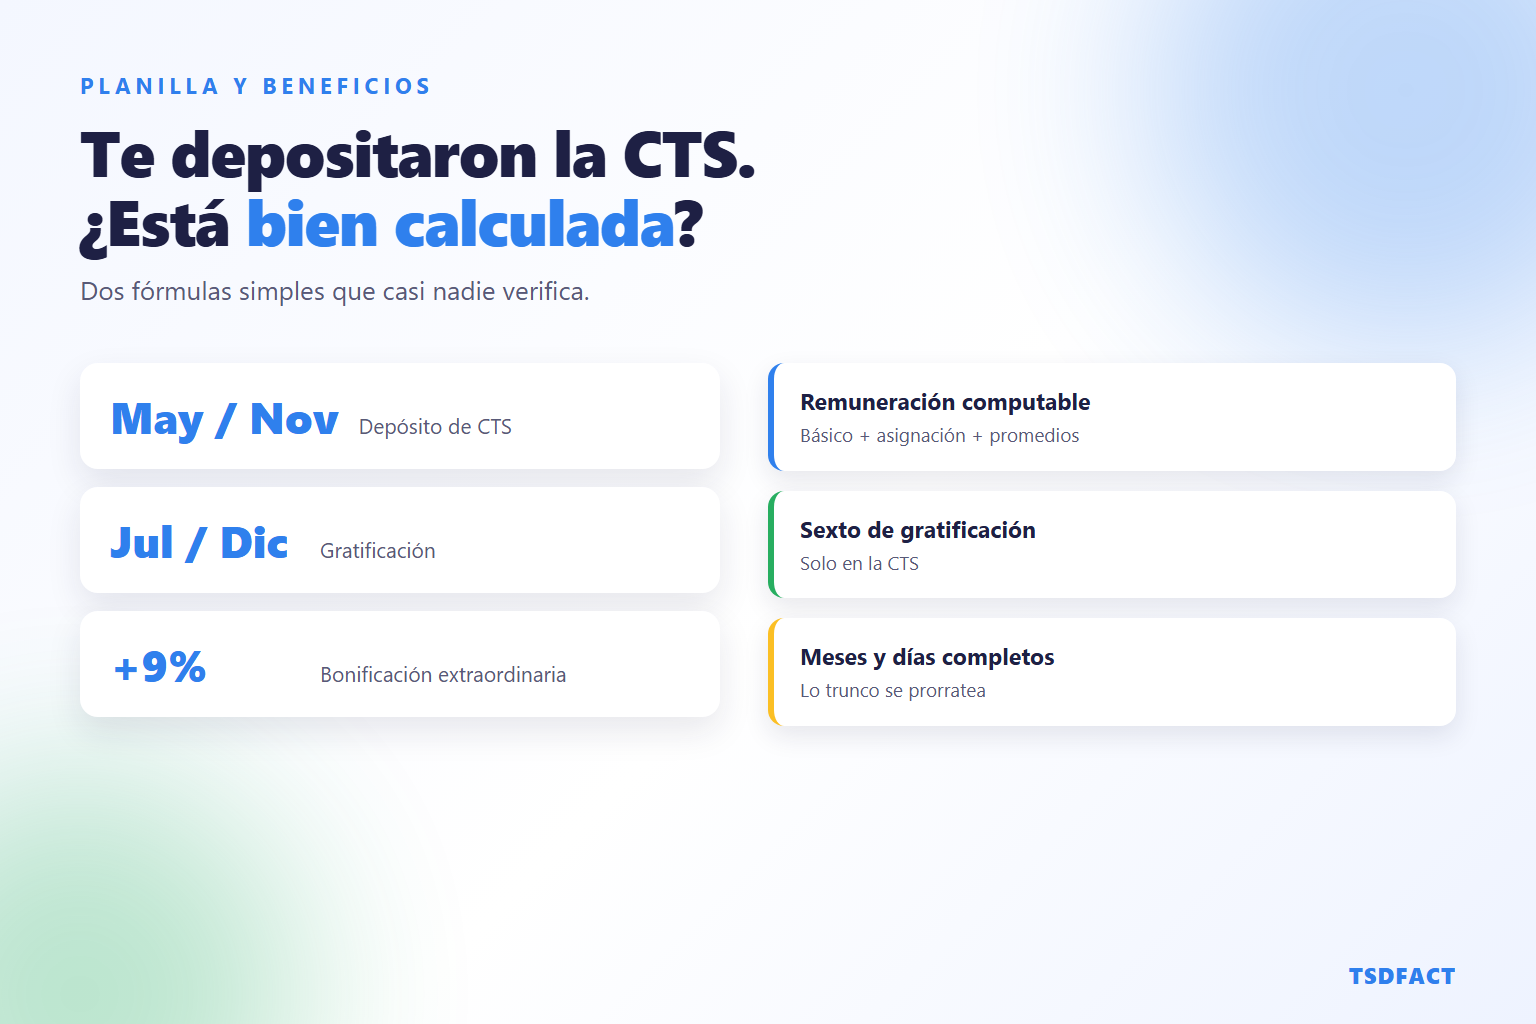
La remuneración computable: el punto de partida
Ninguna de las dos fórmulas se aplica sobre "tu sueldo" a secas, sino sobre la remuneración computable, que incluye:
- La remuneración básica mensual.
- La asignación familiar, si te corresponde: 10% de la RMV (S/ 113.00 con la RMV de S/ 1,130.00 vigente en 2026), por tener hijos menores de 18 años o hasta 24 si cursan estudios superiores.
- El promedio de conceptos variables —comisiones, horas extras, bonos regulares— siempre que se hayan percibido al menos tres meses dentro del periodo que se calcula.
No entran los conceptos no remunerativos: movilidad supeditada a asistencia, gratificaciones extraordinarias por liberalidad del empleador, condiciones de trabajo, utilidades.
Gratificación: julio y diciembre
Corresponde una remuneración completa por cada semestre, proporcional a los meses efectivamente laborados:
GRATIFICACIÓN = (Remuneración computable / 6) × meses completos del semestre

Periodo de la gratificación de julio      : enero a junio
Periodo de la gratificación de diciembre  : julio a diciembre

+ BONIFICACIÓN EXTRAORDINARIA
  9%    si estás en EsSalud
  6.75% si estás afiliado a una EPS
Esa bonificación extraordinaria es el aporte de EsSalud que, en lugar de ir a la entidad, se entrega al trabajador. Es un monto adicional a la gratificación, y sobre él no se aplican descuentos de AFP ni ONP —tampoco sobre la gratificación misma, que está inafecta a aportes previsionales—.
CTS: mayo y noviembre
La CTS se deposita en una cuenta a tu nombre en la entidad financiera que elijas. Los periodos no coinciden con los de la gratificación:
Depósito de mayo      -> periodo noviembre a abril
Depósito de noviembre -> periodo mayo a octubre

REMUNERACIÓN COMPUTABLE CTS
  = remuneración computable + (1/6 de la última gratificación)

CTS = (Rem. computable CTS / 12) × meses completos
    + (Rem. computable CTS / 360) × días sueltos
Ese sexto de gratificación es el detalle que más se olvida y el que más veces hemos visto mal calculado en planillas hechas a mano. Solo aplica a la CTS, no a la gratificación.
Un ejemplo completo
Trabajadora con remuneración básica de S/ 2,500.00, con un hijo menor de edad, que trabajó el año completo.
| Concepto | Cálculo | Monto |
|---|---|---|
| Remuneración computable | 2,500.00 + 113.00 de asignación familiar | S/ 2,613.00 |
| Gratificación de julio | (2,613.00 / 6) × 6 meses | S/ 2,613.00 |
| Bonificación extraordinaria | 2,613.00 × 9% | S/ 235.17 |
| Total que recibe en julio | 2,613.00 + 235.17 | S/ 2,848.17 |
| Sexto de gratificación | 2,613.00 / 6 | S/ 435.50 |
| Rem. computable para la CTS | 2,613.00 + 435.50 | S/ 3,048.50 |
| CTS de noviembre | (3,048.50 / 12) × 6 meses | S/ 1,524.25 |
Si en lugar de seis meses completos hubiera trabajado cinco meses y 18 días, la CTS sería (3,048.50 / 12) × 5 + (3,048.50 / 360) × 18 = S/ 1,270.21 + S/ 152.43 = S/ 1,422.64.
Los cuatro errores más frecuentes
1. Olvidar la asignación familiar. Son S/ 113.00 mensuales que arrastran a la gratificación, a la CTS y a las vacaciones. Olvidarla en el cálculo base multiplica el error.
2. No incluir el sexto de gratificación en la CTS. Es el error más caro: en el ejemplo de arriba, omitirlo recorta la CTS en más de S/ 217.
3. Contar mal los meses. Solo cuentan los meses completos; los días sueltos van aparte, con divisor 360.
4. Descontar AFP u ONP de la gratificación. No corresponde: las gratificaciones de julio y diciembre están inafectas a aportes previsionales. Sí puede corresponder retención de renta de quinta categoría si tu ingreso anual proyectado supera las 7 UIT.
Cómo verificar tu propio depósito
- Toma tu boleta y suma básico más asignación familiar.
- Si tienes comisiones u horas extras, saca el promedio de los meses del periodo.
- Cuenta los meses completos que trabajaste dentro del periodo que corresponde.
- Aplica la fórmula. Para la CTS, no olvides sumar el sexto de la última gratificación.
- Compara con lo depositado. Una diferencia de céntimos es redondeo; una diferencia de cientos de soles merece una conversación con recursos humanos.
Si prefieres no hacerlo a mano, en nuestras calculadoras laborales están tanto la de CTS como la de gratificación, con los parámetros de 2026 ya cargados y el desglose de cada componente.
Conclusión
Las dos fórmulas caben en cuatro líneas, pero dependen por completo de haber armado bien la remuneración computable. Ahí es donde se producen casi todos los errores, tanto en planillas manuales como en sistemas mal configurados. Verificar una vez al año lo que te depositan toma diez minutos y a veces recupera bastante más de lo que parece.