El plazo de adecuación desapareció
Durante años el camino fue el mismo: una empresa nueva se inscribía en el RUC, emitía unos meses con comprobantes físicos o con el portal gratuito de SUNAT y, mientras tanto, buscaba un sistema de facturación. Ese colchón ya no existe.
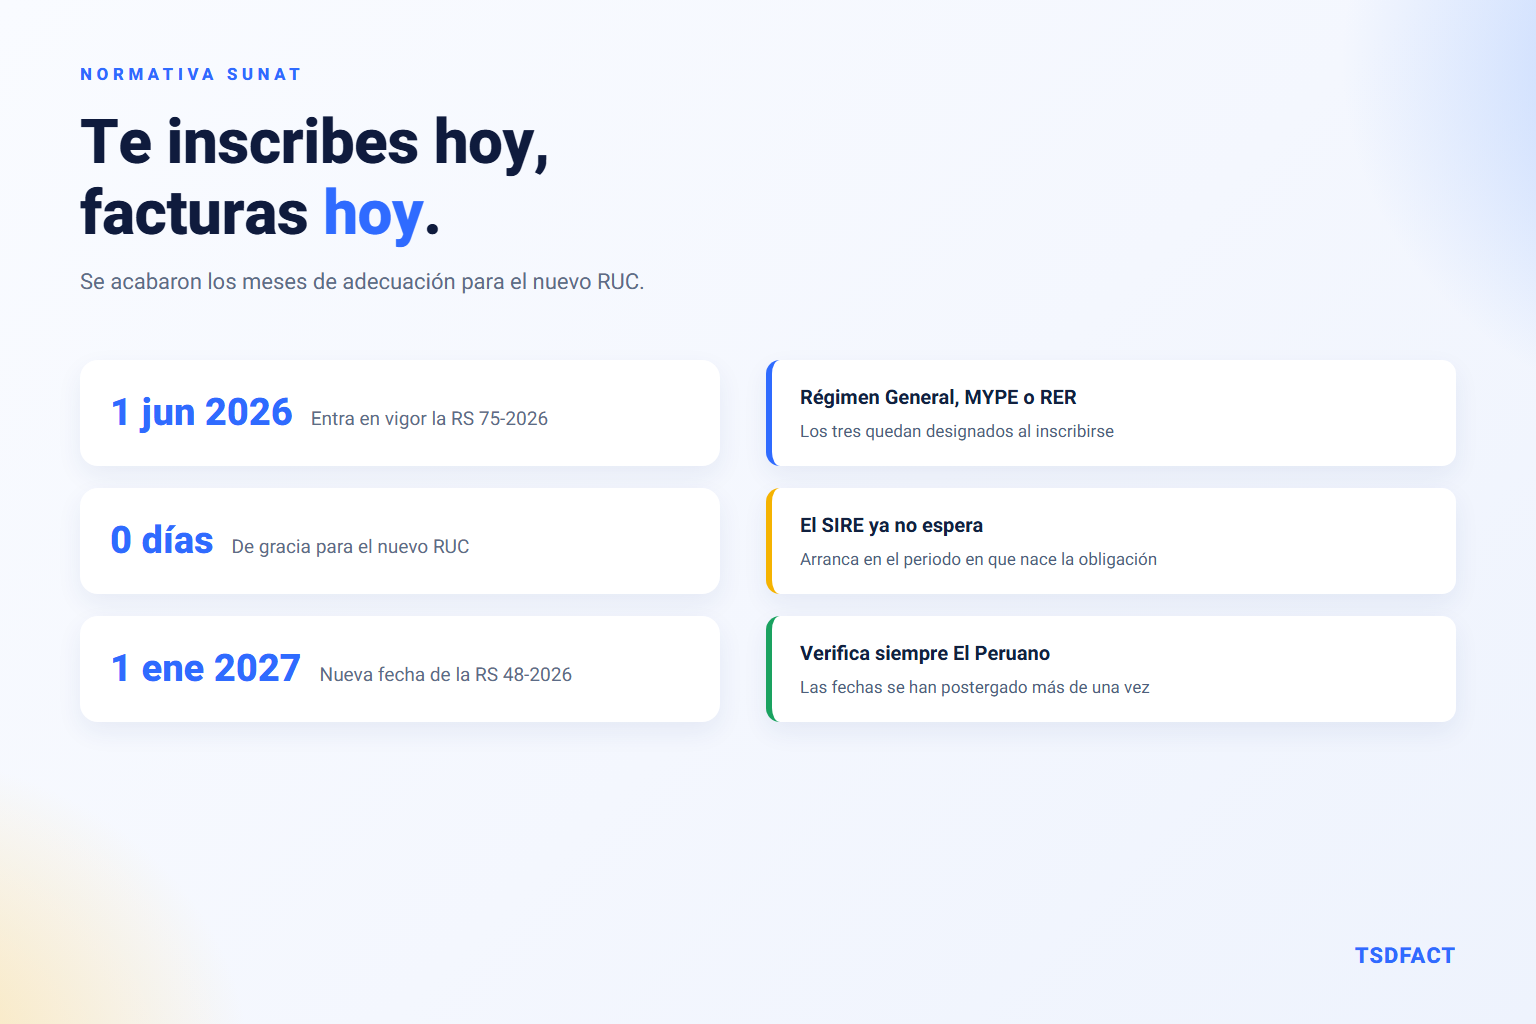
Con la Resolución de Superintendencia 075-2026/SUNAT, desde el 1 de junio de 2026 quien se inscribe en el RUC y se acoge al Régimen General, al Régimen MYPE Tributario o al Régimen Especial del Impuesto a la Renta queda designado emisor electrónico desde ese mismo momento. No hay tres meses de transición: el primer comprobante que emita la empresa ya tiene que ser electrónico.
Qué cambió exactamente
| Situación | Antes | Desde junio de 2026 |
|---|---|---|
| Nuevo RUC en RG, RMT o RER | Plazo de adecuación de hasta tres meses | Emisor electrónico desde la inscripción |
| Primer comprobante | Podía ser físico o por el portal | Electrónico, con serie y formato válidos |
| Registros de ventas y compras | Se incorporaban después | SIRE desde el periodo en que nace la obligación |
| Elección del sistema | Se podía postergar | Decisión previa a facturar |
El cambio de fondo no es administrativo, es de secuencia: elegir cómo vas a facturar pasó a ser parte de constituir la empresa, al mismo nivel que abrir la cuenta bancaria o inscribir al personal.
El SIRE entra junto con la obligación
El Sistema Integrado de Registros Electrónicos —que agrupa el Registro de Ventas e Ingresos (RVIE) y el Registro de Compras Electrónico (RCE)— sigue la misma lógica. Los contribuyentes obligados a llevar esos registros deben usar el SIRE desde el periodo en que nace esa obligación, lo que en la práctica reduce a cero el tiempo de adecuación de una empresa recién constituida.
Conviene entender qué significa eso en la operación diaria:
- SUNAT propone el registro, tú lo validas. El RVIE se arma con los comprobantes que ya están en sus sistemas. Tu trabajo pasa de digitar a conciliar.
- Las diferencias se vuelven visibles. Lo que no cuadre entre tu contabilidad y lo que SUNAT ya tiene queda expuesto cada mes, no en una fiscalización dos años después.
- El cierre contable se adelanta. Si el registro propuesto se revisa tarde, se arrastran ajustes.
Lo que se postergó
No todo avanzó. La Resolución de Superintendencia 048-2026/SUNAT, que regula el uso del Sistema de Emisión Electrónica para ciertos documentos, se corrió de fecha: según las fuentes del sector, ya no entraría en vigencia el 1 de agosto de 2026 sino el 1 de enero de 2027, y la designación de emisores electrónicos que preveía pasó de noviembre de 2026 a abril de 2027. La justificación es la de siempre: los contribuyentes necesitan más tiempo para adecuar sus sistemas.
Hay además un proyecto de resolución —la RS 062-2026— que afectaría a quienes facturan electrónicamente y llevan registros digitales. Es un borrador. No conviene tratarlo como norma vigente ni comprar nada por él.
Una advertencia honesta sobre las fechas: este calendario se ha movido varias veces y lo seguirá haciendo. Antes de tomar una decisión con plazo —contratar, migrar, comprometerse con un cliente— verifica la resolución publicada en El Peruano o en el portal de SUNAT. Un artículo, este incluido, es un mapa, no la norma.
Qué hacer si estás por constituir una empresa
- Decide el sistema antes del RUC. Portal gratuito de SUNAT, un sistema propio homologado o un proveedor de servicios electrónicos. Cada opción tiene un tiempo de puesta en marcha distinto, y ahora ese tiempo corre contra ti.
- Pide el certificado digital con anticipación. Es el cuello de botella clásico: la empresa está inscrita, el sistema listo, y falta el certificado para firmar.
- Define las series desde el inicio. Cambiarlas después es posible, pero ensucia los reportes para siempre.
- Prueba con comprobantes reales en el ambiente de pruebas. Una factura con un catálogo mal elegido se rechaza, y el cliente ya se fue.
- Deja el RVIE conciliado desde el primer mes. Es mucho más barato que corregir seis periodos juntos.
Si ya estás operando
La norma apunta a los nuevos contribuyentes, pero el movimiento de fondo alcanza a todos: SUNAT está cerrando los márgenes de adecuación en todos los frentes. Si tu empresa sigue con procesos a medias —comprobantes que se emiten en un sistema y se registran a mano en otro, un Excel intermedio que nadie quiere tocar, archivos XML que no se guardan—, ese es el tipo de desorden que la fiscalización electrónica detecta sin esfuerzo.
Dos verificaciones concretas que puedes hacer esta semana: que tus XML firmados estén guardados y recuperables (no solo los PDF), y que el responsable de revisar el RVIE propuesto tenga nombre propio y una fecha fija en el mes.
Conclusión
El mensaje de 2026 es que la facturación electrónica dejó de ser un proyecto con cronograma para volverse una condición de existencia de la empresa. Quien se inscribe hoy nace obligado, y la obligación incluye los registros, no solo el comprobante.
Para los errores que más rechazos generan en el camino —catálogos, series, tipos de documento— puedes revisar nuestra guía de errores comunes en facturación electrónica, y si lo que viene es conectar tu propio sistema, el detalle está en integración con la API de SUNAT.