Dos lógicas opuestas
La pregunta «¿cuál es mejor?» no tiene respuesta porque los dos sistemas no son dos versiones de lo mismo. Son dos mecanismos distintos:
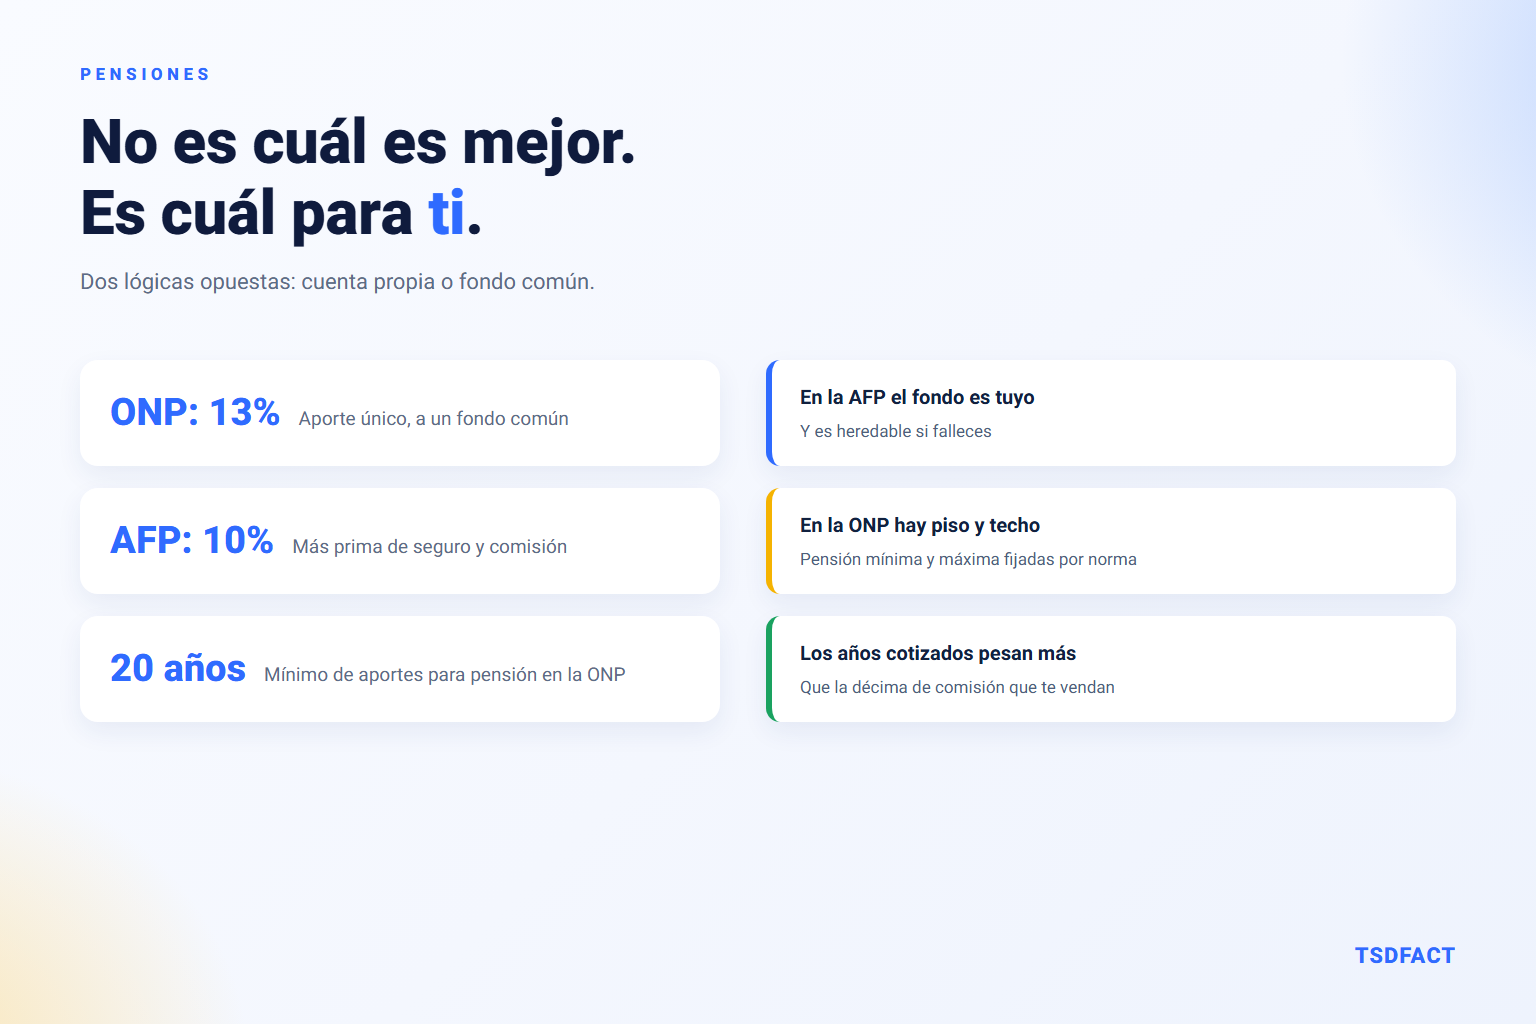
- ONP (Sistema Nacional de Pensiones). Tu aporte va a un fondo común. No existe «tu dinero»: existe un derecho a cobrar una pensión si cumples los requisitos. El monto no depende de cuánto aportaste, sino de una fórmula con topes.
- AFP (Sistema Privado de Pensiones). Tu aporte va a una cuenta a tu nombre, se invierte y la pensión depende de cuánto se acumuló. Lo que hay es tuyo y es heredable.
Fondo común con reglas frente a cuenta propia con rentabilidad. Todo lo demás —comisiones, décimas de porcentaje, campañas de traspaso— es secundario frente a esa diferencia.
Lo que descuenta cada uno en 2026
| Concepto | ONP | AFP |
|---|---|---|
| Aporte | 13% | 10% a tu cuenta |
| Prima de seguro | Incluida | 1.37% (rebajada por la Ley 32123) |
| Comisión | No aplica | Sobre flujo: 1.47% a 1.69% según la AFP |
| Total aproximado | 13% | 12.8% a 13.1% |
La primera sorpresa para mucha gente: el descuento total es prácticamente igual. La idea de que «la AFP descuenta menos porque es 10%» viene de mirar solo el aporte al fondo y olvidar la prima y la comisión.
Las comisiones sobre flujo vigentes en 2026 son: Hábitat 1.47%, Integra 1.55%, Prima 1.60% y Profuturo 1.69%. La diferencia entre la más barata y la más cara es de 0.22 puntos porcentuales: sobre un sueldo de S/ 4,000, unos S/ 9 al mes. Real, pero no es la variable que decide una jubilación.
Un detalle técnico: la prima de seguro se calcula sobre la remuneración asegurable, que tiene tope —S/ 12,672.65 en el trimestre julio-setiembre de 2026—, de modo que para sueldos altos su peso relativo baja.
Lo que de verdad decide la comparación
1. Los años que vas a cotizar. Es la variable más importante y la que menos se menciona. La ONP exige un mínimo de años de aportes para otorgar pensión —la regla general del sistema son 20 años—. Si llegas a la edad de jubilación con 18, el escenario es muy distinto al de llegar con 25. En la AFP no hay mínimo: lo acumulado es tuyo igualmente.
Esto pesa especialmente en trayectorias laborales con periodos de informalidad, independencia o desempleo, que es la norma y no la excepción en el Perú.
2. Tu nivel de sueldo. La ONP tiene piso y techo: pensión mínima de S/ 600 y máxima de S/ 1,000 según el DS 330-2025-EF. Ese techo tiene una consecuencia directa: alguien con sueldo alto aporta el 13% de mucho y cobrará, como máximo, lo mismo que alguien que aportó bastante menos. Para sueldos bajos, en cambio, el piso puede resultar más favorable que lo que la cuenta individual habría acumulado.
3. Qué pasa con tus herederos. En la AFP el saldo es parte de la masa hereditaria. En la ONP no hay saldo que heredar; existen pensiones de sobrevivencia con sus propias reglas y montos.
4. Tu tolerancia a la incertidumbre. El fondo de la AFP se invierte y rinde, pero también cae. Quien se jubila justo después de una caída de mercado recibe menos que quien se jubila dos años antes. La ONP no tiene esa volatilidad: tiene otro riesgo, que es político y normativo.
Cómo hacer la comparación en tu caso
No hay fórmula universal, pero sí un procedimiento razonable:
- Cuenta tus años cotizados reales, no los que llevas trabajando. Verifícalos en los sistemas de cada entidad. Es sorprendentemente frecuente encontrar periodos no registrados.
- Estima tus años de aporte futuros con honestidad sobre tu trayectoria probable.
- Compara contra el techo de la ONP. Si tu sueldo es alto y vas a cotizar muchos años, el tope de S/ 1,000 es el dato central de la decisión.
- Simula la cuenta individual con un supuesto de rentabilidad conservador, no con el rendimiento histórico del mejor año.
- Revisa el tipo de comisión si ya estás en una AFP: sobre flujo, mixta o sobre saldo. Para quien está cerca de jubilarse la diferencia entre ellas sí es apreciable.
Puedes hacer las cuentas en nuestro comparador de AFP y ONP, que tiene cargados los parámetros y comisiones de 2026 y calcula en tu propio navegador, sin enviar tus datos.
Tres advertencias
- El cambio no siempre es de ida y vuelta. Pasar de un sistema a otro tiene condiciones y, en algunos casos, no hay retorno. Infórmate del procedimiento concreto antes de firmar nada.
- Desconfía de quien te dé una respuesta rápida. Si alguien te dice cuál te conviene sin preguntarte tu edad, tus años cotizados y tu sueldo, está vendiendo, no asesorando.
- Las reglas cambian. Las normas previsionales peruanas se han modificado varias veces en la última década, y los parámetros de este artículo son los de 2026. Antes de una decisión irreversible, verifica la norma vigente.
Conclusión
No hay un sistema mejor: hay perfiles. A grandes rasgos, la ONP tiende a favorecer a quien tendrá una carrera formal larga y un sueldo cercano al rango que su fórmula premia; la AFP, a quien tendrá una trayectoria discontinua, un sueldo por encima del techo de la ONP, o para quien la herencia del fondo pesa en la decisión.
La peor estrategia es la más común: dejar que lo decida el formulario que te pasaron el primer día de trabajo. Dedicarle media hora con tus números reales es, probablemente, la media hora mejor pagada de tu vida laboral. Para entender el resto de descuentos de tu boleta, está de bruto a neto en Perú 2026.