El sueldo que te ofrecen no es el que recibes
En la entrevista se habla del sueldo bruto. En la boleta aparece el neto. Entre los dos hay dos descuentos obligatorios y una confusión muy extendida: mucha gente cree que le están quitando más de lo que corresponde, o que la empresa se queda con algo. Ni una cosa ni la otra: cada sol tiene destino y norma.
Este artículo usa los parámetros vigentes de 2026. Conviene anotarlos porque cambian cada año y el cálculo entero depende de ellos.
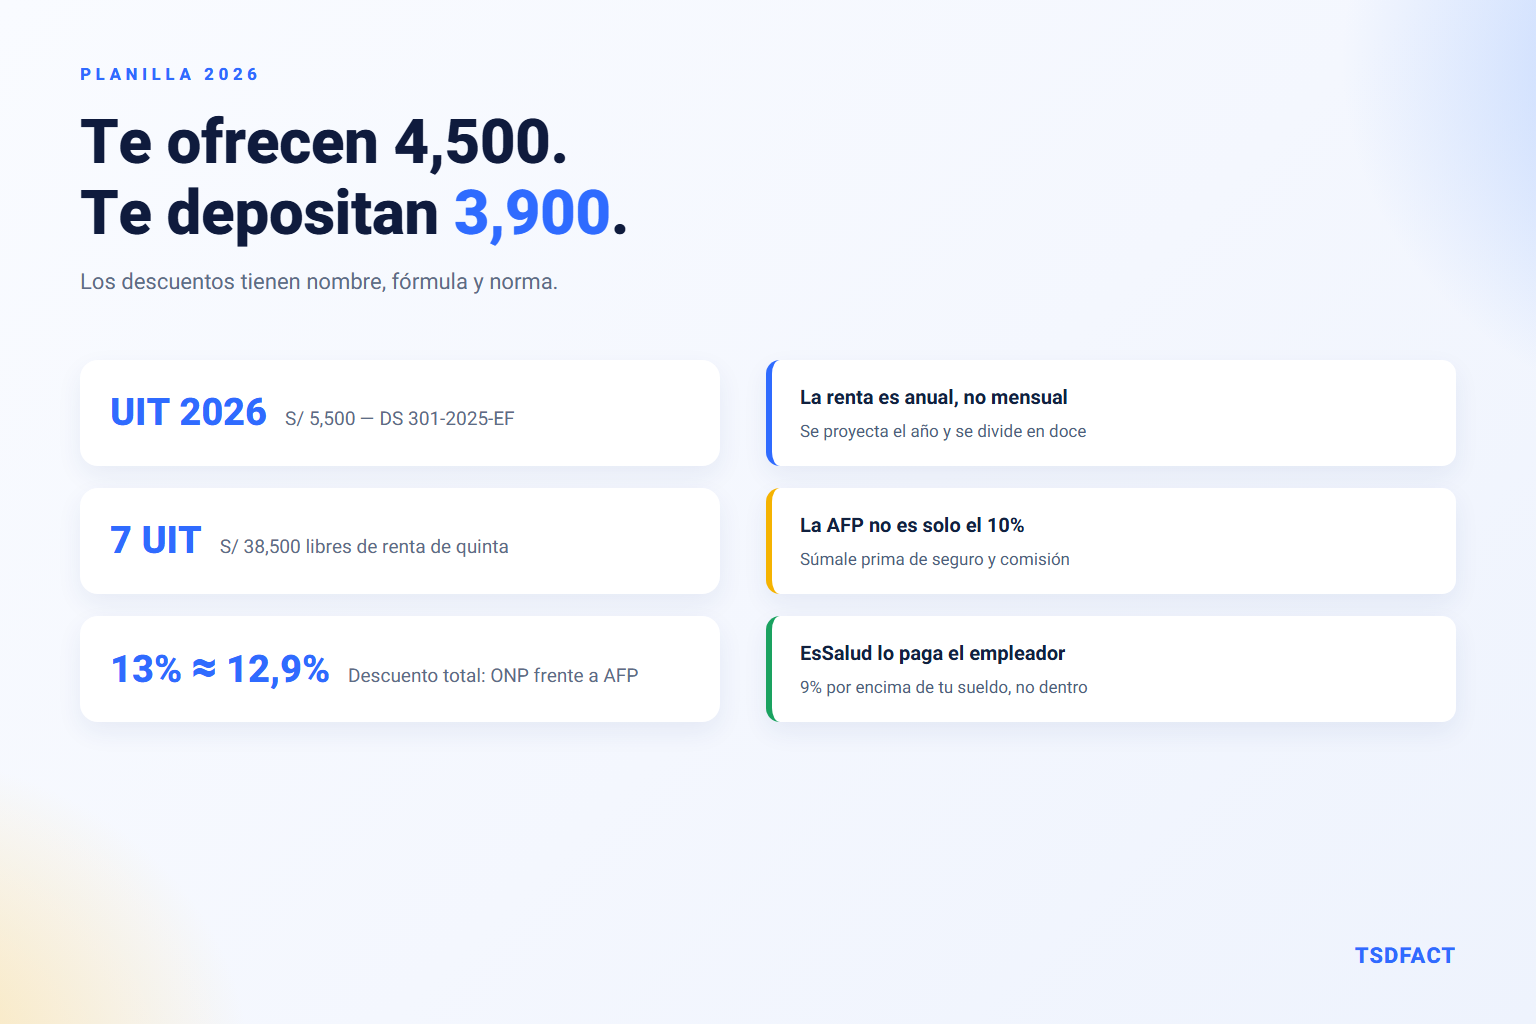
Los parámetros de 2026
| Concepto | Valor 2026 | Norma |
|---|---|---|
| UIT | S/ 5,500.00 | DS 301-2025-EF |
| Remuneración Mínima Vital | S/ 1,130.00 | DS 006-2024-TR |
| Asignación familiar | S/ 113.00 (10% de la RMV) | Si tienes hijos menores o estudiando |
| Deducción de renta de quinta | 7 UIT = S/ 38,500.00 | Anual |
| Aporte ONP | 13% | Sistema Nacional de Pensiones |
| Aporte AFP al fondo | 10% | Más prima y comisión |
| Prima de seguro AFP | 1.37% | Rebajada por la Ley 32123 |
| EsSalud (lo paga el empleador) | 9% | 6.75% si hay EPS |
Primer descuento: tu pensión
Es el primero porque se calcula sobre la remuneración y antes del impuesto. Aquí la diferencia entre los dos sistemas es la que más confunde:
- ONP: 13% y se acabó. Un solo número, directo a un fondo común.
- AFP: 10% al fondo, más prima de seguro (1.37%) y más la comisión de la administradora. Las comisiones sobre flujo en 2026 van de 1.47% a 1.69% según la AFP. En total, un rango aproximado de 12.8% a 13.1%.
Dos aclaraciones que evitan malentendidos. La prima de seguro se calcula sobre la remuneración asegurable, que tiene un tope —S/ 12,672.65 para el trimestre julio-setiembre de 2026—, así que por encima de ese monto no sigue creciendo. Y la gran diferencia no está en el porcentaje, sino en el destino: en la AFP el 10% va a tu cuenta; en la ONP, el 13% entero va a un fondo común del que cobrarás una pensión si cumples los requisitos.
Segundo descuento: renta de quinta categoría
Aquí está el verdadero origen de la confusión, porque el impuesto es anual aunque te lo descuenten cada mes. El empleador proyecta cuánto vas a ganar en todo el año, calcula el impuesto de ese total y lo reparte en doce.
El cálculo tiene tres pasos:
- Renta bruta anual: sueldo × 14 (los doce meses más las dos gratificaciones) + cualquier otro ingreso afecto.
- Resta las 7 UIT: S/ 38,500 en 2026. Esta deducción es fija y no hay que sustentarla con nada.
- Aplica los tramos sobre lo que quede, de forma acumulativa.
| Tramo de renta neta anual | Tasa |
|---|---|
| Hasta 5 UIT (S/ 27,500) | 8% |
| Hasta 20 UIT (S/ 110,000) | 14% |
| Hasta 35 UIT (S/ 192,500) | 17% |
| Hasta 45 UIT (S/ 247,500) | 20% |
| Más de 45 UIT | 30% |
La consecuencia práctica más útil de todo el artículo: si ganas hasta unos S/ 2,750 al mes, no pagas renta de quinta. Catorce sueldos de S/ 2,750 son S/ 38,500, justo las 7 UIT. Por debajo de eso, el único descuento es el de pensión.
Un ejemplo completo
SUELDO BRUTO MENSUAL              S/ 4,500.00

1) Pensión (AFP Integra: 10% + 1.37% + 1.55%)
   12.92% de 4,500                   -  581.40

2) Renta de quinta
   Proyección anual: 4,500 x 14    =  63,000.00
   Menos 7 UIT                     -  38,500.00
   Renta neta anual                =  24,500.00
   Impuesto: 24,500 x 8%           =   1,960.00
   Retención mensual: 1,960 / 12      -  163.33

SUELDO NETO                       S/ 3,755.27

Lo que además paga el empleador, por encima:
   EsSalud 9% de 4,500                +  405.00
   Costo real del puesto           S/ 4,905.00/mes
Fíjate en el último bloque: EsSalud no te lo descuentan, lo paga la empresa aparte. Por eso un trabajador de S/ 4,500 le cuesta a la empresa S/ 4,905 al mes sin contar gratificaciones, CTS ni vacaciones. Es el número que explica por qué contratar formal cuesta bastante más que el sueldo pactado.
Los cuatro errores más comunes
- Creer que el impuesto sube "por tramos completos". Si pasas a un tramo mayor, la tasa alta solo se aplica al exceso, no a todo tu sueldo. Ganar más nunca te deja con menos en mano.
- Olvidar las gratificaciones en la proyección. Son catorce sueldos al año, no doce, y eso cambia el tramo.
- Pensar que la gratificación paga pensión. No: las gratificaciones de julio y diciembre están inafectas a los aportes previsionales, y en su lugar recibes la bonificación extraordinaria del 9%. Sí pagan renta de quinta.
- Comparar un bruto con un neto. Es el clásico de las negociaciones salariales. Antes de comparar dos ofertas, lleva ambas al mismo terreno.
Comprueba tu propio caso
Las cifras de arriba sirven para entender el mecanismo, pero tu caso tiene variables propias: asignación familiar, AFP concreta, comisión sobre flujo o sobre saldo, ingresos variables, meses incompletos. Puedes hacer el cálculo exacto en nuestra calculadora de sueldo neto, que tiene cargados los parámetros de 2026 y hace las cuentas en tu propio navegador, sin enviar tus datos a ningún servidor. Si lo que necesitas es el camino inverso —saber qué bruto pedir para recibir un neto exacto—, está la calculadora de bruto desde el neto.
Conclusión
De tu sueldo salen exactamente dos descuentos obligatorios: la pensión y, si superas las 7 UIT anuales, la renta de quinta. Todo lo demás —EsSalud, el seguro complementario si aplica— lo asume el empleador por encima de lo pactado.
Entender el mecanismo sirve para negociar mejor, para detectar un error en la boleta y para no sorprenderse en enero, cuando la proyección anual se recalcula. Si lo que te toca es el otro lado del mostrador, el cálculo del costo total está en cómo se calculan la CTS y la gratificación, y la comparación entre sistemas de pensiones, en AFP u ONP.